@investaxxxxx membuka utasnya dengan sebuah teka-teki. Pendapatan Sari Roti selama sembilan bulan 2026 tercatat Rp2,74 triliun, hampir sama persis dengan tahun lalu. Tapi laba bersihnya turun 60 persen, dari Rp137 miliar menjadi Rp55 miliar.
Pertanyaannya sederhana: kalau penjualannya tidak turun, biaya apa yang membengkak?
Jawabannya tidak ada di baris penjualan. Ada di baris yang justru mengurangi penjualan itu sebelum dicatat sebagai pendapatan.
Roti yang cepat basi, dan siapa yang menanggung risikonya
Roti punya umur simpan hitungan hari. Roti yang tidak laku dan mendekati tanggal kedaluwarsa ditarik kembali dari rak toko.
Yang penting dipahami: dalam perjanjian dagangnya, penjualan roti ini disertai hak retur. Artinya, yang menanggung risiko roti tidak laku adalah pabrikannya, bukan peritel seperti Alfamart atau Indomaret.
Karena itu, retur bukan kerugian tak terduga. Retur adalah bagian dari cara bisnis ini berjalan sejak awal, dan sudah diperhitungkan dalam laporan keuangannya.
Angka yang menjelaskan semuanya
Selama sembilan bulan 2026, penjualan sebelum retur naik 2 persen menjadi Rp3,39 triliun. Kedengarannya bagus. Tapi retur ikut naik 12 persen menjadi Rp638 miliar, dan kenaikan itu menghapus hampir seluruh pertumbuhan tadi.
Hitungannya nyaris lucu kalau tidak menyakitkan: penjualan naik Rp69 miliar, retur naik Rp70 miliar.
Dari setiap Rp100 penjualan, kini Rp19 kembali sebagai retur, naik dari Rp17 tahun sebelumnya. Itu sebabnya pendapatan yang tercatat tertahan di Rp2,74 triliun.
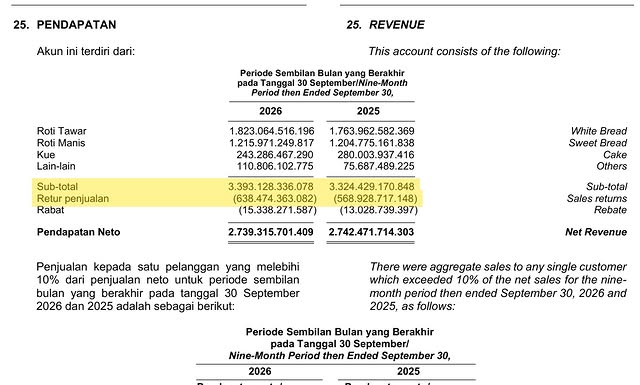
Kuverifikasi sendiri angka ini ke catatan 25 pada laporan keuangan interimnya. Subtotal penjualan tercatat Rp3.393.128.336.078, retur penjualan Rp638.474.363.082, rabat Rp15.338.271.587, dan pendapatan netonya Rp2.739.315.701.409. Pembanding tahun lalu Rp2.742.471.714.303.
Jadi bukan tafsiran. Angka di utas itu persis sama dengan yang tercetak di laporannya.
Rp779 miliar roti ditarik sepanjang 2025
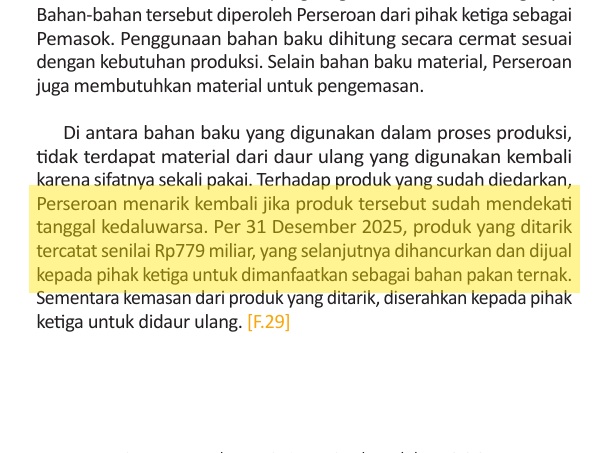
Bagian ini yang paling konkret. Menurut laporan tahunan 2025, produk yang ditarik kembali sepanjang tahun itu tercatat senilai Rp779 miliar.
Roti itu tidak dijual lagi. Menurut catatan resminya, produk yang ditarik dihancurkan, lalu dijual kepada pihak ketiga untuk dimanfaatkan sebagai bahan pakan ternak. Kemasannya diserahkan ke pihak lain untuk didaur ulang.
Dalam balasannya, @investaxxxxx menambahkan satu detail yang penting untuk menghitung kerugian sebenarnya: nilai jual sebagai pakan ternak itu hanya menyisakan sekitar 8 sampai 10 persen dari nilai aslinya.
Artinya, roti yang ditarik praktis hangus. Yang kembali cuma sebagian kecil, dan itu pun setelah dikeluarkan biaya penarikan dan pemusnahan.
Bukan hanya retur
Retur menjelaskan kenapa pendapatan tidak tumbuh. Tapi laba turun 60 persen, jauh lebih dalam daripada penurunannya.
Sisanya datang dari beban usaha yang naik Rp71 miliar. Dua pos terbesarnya: biaya iklan dan promosi naik 26 persen menjadi Rp180 miliar, lalu biaya persediaan kedaluwarsa atau cacat naik 8 persen menjadi Rp261 miliar.
Dengan laba bruto turun Rp23 miliar dan beban usaha naik Rp71 miliar, laba usaha turun 43 persen, dari Rp215 miliar menjadi Rp123 miliar.
Jadi ada tiga hal yang membengkak sekaligus: roti yang dikembalikan, uang untuk mendorong penjualan, dan roti yang telanjur rusak di gudang.
Semester I yang nyaris tanpa laba
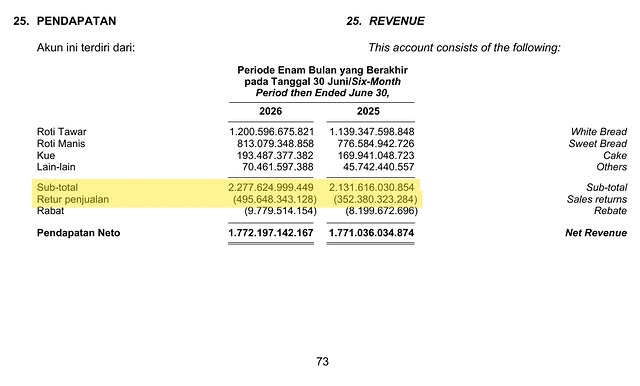
Tekanan paling berat terjadi di paruh pertama tahun. Retur di semester I naik 41 persen, dari Rp352 miliar menjadi Rp496 miliar.
Akibatnya laba bersih semester I tinggal Rp4 miliar, padahal setahun sebelumnya Rp72 miliar. Hampir seluruh laba tahun itu habis di enam bulan pertama.
Kuartal III justru berbalik
Di kuartal III polanya berubah. Penjualan sebelum retur turun 6 persen, tapi retur turun lebih tajam, 34 persen, dari Rp217 miliar menjadi Rp143 miliar.
Pendapatan bersih kuartal III bertahan di Rp967 miliar, dan laba bersihnya kembali ke Rp51 miliar, meski masih di bawah Rp65 miliar pada periode yang sama tahun lalu.
Angka kuartal III ini tidak tercetak langsung di laporan. Dia didapat dari selisih antara periode sembilan bulan dan enam bulan. Aku menghitung ulang selisih itu, dan hasilnya cocok: pendapatan neto Rp967,1 miliar, retur Rp142,8 miliar.
Kenapa angkanya tidak terlihat di laba rugi
Ini pelajaran yang paling berguna dari utas itu, terutama kalau kamu biasa membaca laporan keuangan.
Angka retur dan biaya roti kedaluwarsa tidak muncul sebagai baris sendiri di laporan laba rugi. Keduanya baru terlihat di catatan rincian pendapatan dan beban usaha.
Di laporan laba rugi, kamu hanya melihat pendapatan yang sudah bersih. Retur sudah dipotong di situ, tanpa penjelasan seberapa besar. Kalau tidak membuka catatannya, kamu akan melihat pendapatan yang datar dan menyimpulkan tidak ada masalah.
Padahal di balik angka datar itu, penjualan kotor naik 2 persen dan yang kembali ikut naik 12 persen.
Bantahan yang masuk akal
Di kolom balasan, ada yang berargumen lain: kenaikan harga minyak bumi membuat ongkos kirim gandum naik, ditambah rupiah yang melemah sehingga harga gandum dalam dolar ikut terasa.
Itu penjelasan yang wajar untuk tekanan biaya bahan baku. Tapi perlu dicatat, itu hipotesis dari pembaca, bukan temuan utasnya.
Dan yang lebih penting: penjelasan itu tidak menjawab pertanyaan utamanya. Bahan baku yang lebih mahal akan menaikkan harga pokok penjualan, sementara yang terjadi di sini adalah penjualan yang harus dikembalikan dan dihancurkan.
Yang belum terjawab
Utas itu menjelaskan dengan sangat rapi apa yang terjadi. Yang tidak dijelaskan adalah kenapa returnya naik sebesar itu.
Beberapa kemungkinan masuk akal: permintaan yang melemah di gerai, kelebihan pasokan, perubahan pola pembelian, atau masalah distribusi yang membuat roti sampai di rak dalam kondisi sudah dekat kedaluwarsa.
Tapi semuanya masih dugaan. Yang pasti cuma satu: roti yang diproduksi tidak semuanya terjual, dan pabrik yang menanggungnya.
Ringkasan
Pendapatan Sari Roti tidak turun karena harganya jatuh atau produknya tidak laku. Pendapatannya tertahan karena penjualan yang sudah terjadi harus ditarik kembali, lalu dihancurkan.
Retur naik 12 persen, iklan naik 26 persen, dan persediaan rusak naik 8 persen, semuanya di tahun yang penjualannya hanya tumbuh 2 persen. Itu kombinasi yang membuat laba turun 60 persen meski bagian atas laporan terlihat tenang.
Dan pelajarannya berlaku untuk emiten apa pun: kalau angka di laba rugi terlihat membingungkan, buka catatan rinciannya. Di situ biasanya cerita sebenarnya ditulis.