@s3xxxxx menemukan sesuatu yang tidak diumumkan lewat siaran pers: kode integrasi BI-FAST muncul di repositori GitHub resmi Ripple.
Perubahannya ada di repositori ripple/payments-direct, yang isinya kumpulan SDK dan spesifikasi OpenAPI untuk Payments Direct API milik Ripple. Penambahan itu membuat jalur pembayaran baru masuk ke dalam API tersebut.
Kalimat di utasnya cukup jelas: ini memungkinkan institusi mitra global mengirim dana lintas negara yang cair langsung ke rekening bank lokal di Indonesia melalui jaringan BI-FAST.
Yang ditemukan: pull request nomor 6
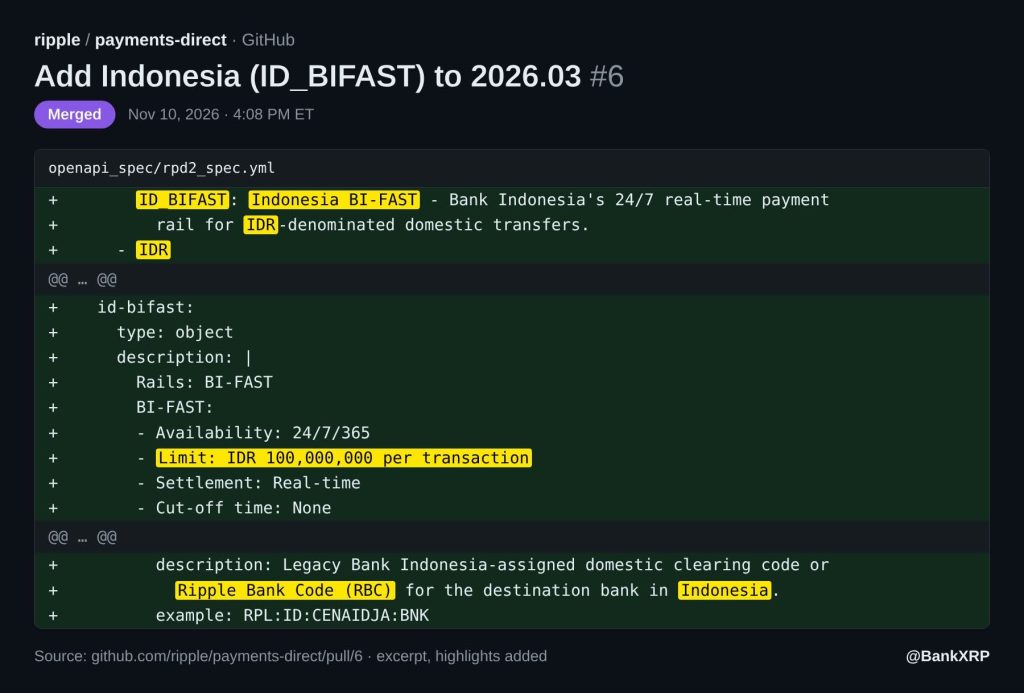
Dari tangkapan layar di utas itu, perubahannya masuk lewat pull request berjudul Add Indonesia (ID_BIFAST) to 2026.03, dan statusnya sudah Merged pada 10 November 2026.
Yang diubah adalah berkas spesifikasi di openapi_spec/rpd2_spec.yml. Itu berkas yang mendefinisikan seluruh kontrak API, jadi perubahan di situ bukan sekadar dokumentasi, tapi bagian dari kontrak teknis yang diikuti semua SDK.
Kudatangi langsung repositorinya untuk memastikan. Repo itu memang ada, berlisensi Apache-2.0, dengan deskripsi SDKs and openapi spec for Ripple Payments Direct. Saat dicek, isinya 1.207 berkas dan baru punya 9 bintang, wajar karena ini repo spesifikasi, bukan produk yang dipakai pengguna akhir.
Isi definisinya
Di dalam spesifikasi, ID_BIFAST dideskripsikan sebagai jalur pembayaran real-time 24 jam milik Bank Indonesia untuk transfer domestik dalam rupiah.
Definisi jalurnya memuat empat hal: ketersediaan 24/7/365, batas 100 juta rupiah per transaksi, penyelesaian real-time, dan tanpa cut-off. Hari libur bank juga dicatat tidak berlaku.
Perhatikan bagian terakhir itu. Bagi orang yang biasa mengirim uang ke luar negeri, cut-off dan hari libur bank adalah dua hal yang paling sering membuat dana tertahan. Di jalur ini keduanya ditiadakan.
Bukan cuma satu baris nama
Yang membuat temuan ini lebih dari sekadar penambahan daftar adalah adanya model data tersendiri, dan model itu sudah tersedia di empat bahasa pemrograman sekaligus: Go, Java, Python, dan TypeScript.
Model bernama IdBifast itu memuat empat kolom: nama bank, kota cabang bank, kode bank, dan nomor rekening.
Kolom kotak cabang sifatnya opsional dan tidak ditegakkan oleh API. Kolom kode bank lebih menarik: isinya bisa kode kliring domestik warisan Bank Indonesia, atau Ripple Bank Code dengan format yang diawali RPL:ID: diikuti kode bank dan penanda BNK atau WAL.
Artinya, Ripple menyiapkan jalurnya sendiri untuk memetakan bank-bank di Indonesia, bukan hanya menumpang kode yang sudah ada.
Posisinya di antara jalur negara lain
BI-FAST tidak berdiri sendiri di dalam spesifikasi itu. Jalur ini duduk sejajar dengan jalur domestik negara lain yang sudah lebih dulu ada.
Di daftar yang sama ada US_ACH dan US_FEDWIRE untuk Amerika, EU_SEPA untuk Eropa, GB_FPS untuk Inggris, JP_ZENGIN untuk Jepang, KR_KFTC untuk Korea Selatan, IN_NEFT untuk India, CN_CFXPS untuk Tiongkok, TH_PROMPTPAY untuk Thailand, AU_NPP untuk Australia, MX_SPEI untuk Meksiko, dan beberapa lagi.
Jadi penambahannya bukan proyek sampingan. Indonesia dimasukkan ke dalam daftar yang sama dengan sistem pembayaran besar dunia.
Soal batas 100 juta rupiah
Satu hal yang perlu diluruskan, karena angka ini mudah disalahartikan sebagai aturan Bank Indonesia.
Batas 100 juta rupiah per transaksi yang tertulis di spesifikasi itu adalah batas yang ditetapkan penyedianya, bukan batas BI-FAST secara umum. Batas umum BI-FAST sendiri berada di angka 250 juta rupiah per transaksi.
Menurut pemberitaan CNBC Indonesia, selain batas 100 juta itu ada batas minimum 50 ribu rupiah, dan batas harian 750 juta rupiah per penerima.
Riwayat yang berliku
Menariknya, ini bukan kemunculan pertama. Menurut pemberitaan yang sama, dukungan BI-FAST sempat muncul pada Juli 2026, lalu ditarik pada September, dan sekarang dikembalikan.
Pola muncul lalu ditarik itu justru memberi petunjuk: bagian ini kemungkinan besar masih dalam tahap penyiapan, bukan fitur yang sudah siap dipakai siapa saja.
Yang belum jelas, dan sebaiknya tidak diasumsikan
Di utas itu, beberapa orang langsung bertanya soal izin. Apakah ini sudah lewat persetujuan Bank Indonesia?
Jawaban @s3xxxxx sendiri jelas: hingga saat itu, tidak ada pernyataan resmi maupun siaran pers dari Bank Indonesia mengenai persetujuan atau kerja sama dengan Ripple.
Pemberitaan CNBC Indonesia juga menegaskan hal serupa. Munculnya BI-FAST di Ripple bukan berarti ada kerja sama resmi dengan Bank Indonesia. Dukungan ini ada di sisi spesifikasi teknis Ripple.
Perbedaan itu penting. Menambahkan jalur pembayaran ke dalam spesifikasi API adalah pekerjaan teknis. Menyalurkannya ke rekening nyata di Indonesia tetap membutuhkan peserta, mitra pencairan, dan izin yang berlaku di sini.
Bukan berarti memakai XRP
Ini kekeliruan lain yang sering muncul setiap kali ada berita Ripple.
Integrasi ke BI-FAST tidak otomatis berarti dana dikirim memakai XRP atau aset kripto lain. Payments Direct adalah jalur business-to-business untuk institusi mitra. Di dalamnya ada konversi mata uang dan proses pencairan yang diatur terpisah.
Pemberitaan CNBC Indonesia juga menyebut hal yang sama: pengiriman uang lewat Ripple belum tentu menggunakan aset kripto XRP.
Jadi bagi pengguna biasa, tidak ada yang berubah besok pagi. Kalau kamu mengirim uang dari luar negeri, kamu tetap memakai aplikasi penyedia yang biasa kamu gunakan.
Kenapa ini tetap penting
Bagi Indonesia, nilai terbesarnya ada di remitansi. Kiriman uang dari pekerja migran dan pembayaran ekspor-impor adalah dua aliran yang paling sensitif terhadap biaya dan waktu.
Kalau dana dari luar negeri bisa masuk langsung ke rekening bank lokal tanpa perantara berlapis, biayanya bisa turun dan waktunya bisa turun dari hitungan hari menjadi hitungan detik.
Dan yang paling praktis: bersamaan dengan masuknya BI-FAST, rupiah juga terdaftar sebagai mata uang yang didukung. Itu berarti konversinya tidak lagi harus lewat mata uang perantara.
Ringkasan
Yang ditemukan @s3xxxxx bukan hoaks dan bukan sekadar rumor. Perubahannya nyata, ada nomor pull request-nya, tanggal merge-nya, dan definisinya bisa dibaca siapa saja di repositori publik.
Tapi ada tiga hal yang perlu ditahan: ini belum tentu kerja sama resmi dengan Bank Indonesia, ini bukan berarti memakai XRP, dan batas 100 juta itu batas penyedia bukan aturan BI.
Sisanya tinggal satu pertanyaan yang belum terjawab: siapa yang akan menjadi mitra pencairan di Indonesia. Sampai itu diumumkan, integrasi ini masih berhenti di tahap spesifikasi.